Preliminare di compravendita: fallimento dell’impresa edile
- Preliminare di compravendita o compromesso casa da costruire impresa edile
- La fideiussione
- La polizza assicurativa indennitaria
- Cosa succede in caso di fallimento?
- Domande frequenti
Preliminare di compravendita o compromesso casa da costruire impresa edile
Spesso quando si decide di acquistare una casa prima ancora che questa sia costruita, la si visiona sul progetto del costruttore e si conclude con l’impresa un preliminare di compravendita o compromesso. Questo contratto, stipulato dal Notaio, porta con sé una serie di garanzie per l’acquirente, il quale deve assicurarsi che effettivamente il costruttore porti a termine il suo lavoro e consegni la casa nella data fissata per la stipula del contratto definitivo.
Prima di firmare con un costruttore, tre cose da avere in mano
✔ La fideiussione sugli acconti, conforme al modello ministeriale, consegnata al preliminare.
✔ Un preliminare notarile trascritto, obbligatorio per le case da costruire.
✔ L’impegno a consegnare, al rogito, la polizza decennale sui gravi difetti di costruzione.
Trattandosi, tuttavia, di un’impresa, come tutte le altre può essere soggetta a situazioni di crisi che possono condurla anche al fallimento, che oggi si chiama liquidazione giudiziale. Considerando che l’acquirente in sede di contratto preliminare versa un acconto a volte anche notevole, deve essere garantito contro l’eventuale crisi del venditore costruttore. Per questo motivo il D.lgs. 122/2005, modificato nel 2019, ha previsto una serie di prescrizioni a cui conformare il contratto preliminare di compravendita, per porre l’acquirente al riparo da possibili pregiudizi nella fase esecutiva. Il quadro generale è nella pagina sul preliminare di immobile da costruire.
Contatta il Notaio Gratis
Fai un PREVENTIVO
La fideiussione
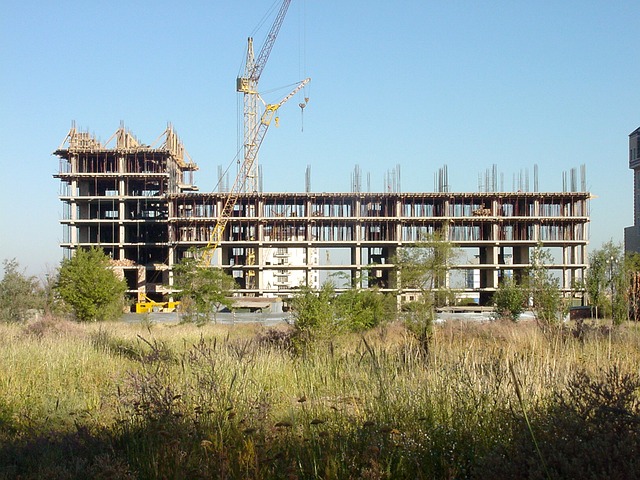
Il primo elemento da prendere in considerazione per la tutela dell’acquirente è la fideiussione. Si pone, infatti, in capo al venditore l’obbligo di consegnare all’acquirente una fideiussione a garanzia di tutte le somme incassate fino al momento del trasferimento della proprietà della casa. E’ necessario perché scatti quest’obbligo che la casa acquistata sia un c.d. “immobile da costruire”, ovvero un immobile per cui sia stato già richiesto il permesso di costruire o un altro titolo edilizio abilitativo e la cui costruzione sia ancora in corso e non sia stata ultimata, al punto da poter presentare la segnalazione di agibilità.
La fideiussione deve essere consegnata dal costruttore, il quale ne avrà chiesto il rilascio a una Banca o a un’altra società autorizzata (es. imprese esercenti le assicurazioni). L’importo della stessa deve essere corrispondente alle somme che il costruttore ha già riscosso, nonché a quelle che, come pattuito nel contratto dovrà riscuotere successivamente, prima del rogito. Spesso, infatti, si prevede in caso di preliminare di casa da costruire la consegna di una somma di denaro come acconto al momento dell’atto, nonché altri acconti in corrispondenza dei vari SAL (stati di avanzamento lavori). Dovendo il preliminare essere stipulato per atto pubblico o scrittura privata autenticata, di norma il Notaio verifica che la fideiussione corrisponda al modello ministeriale.
Cosa garantisce la fideiussione?
Garantisce l’acquirente per l’ipotesi in cui il venditore versi in una situazione di crisi e, di norma, anche per l’ipotesi in cui al rogito non venga consegnata la polizza indennitaria che ora vedremo.
Cosa succede se non viene rilasciata la fideiussione?
Non è possibile scegliere se rilasciarla o meno, ma si tratta di un obbligo posto dalla legge pertanto il contratto preliminare privo di questa fideiussione è affetto da nullità relativa che può essere fatta valere solo dall’acquirente.
La polizza assicurativa indennitaria
L’ulteriore garanzia offerta all’acquirente concerne la polizza assicurativa indennitaria, che il costruttore deve consegnare al momento del rogito e che ha durata decennale a far data dalla ultimazione dei lavori. Lo scopo è garantire l’acquirente dai danni materiali all’immobile dovuti alla sua rovina, totale o parziale, o a gravi difetti di costruzione. Si tratta di una garanzia importante; in caso di mancato rilascio della stessa, di norma la fideiussione rilasciata ai sensi di cui sopra può essere utilizzata anche per questo motivo, oltre che per la situazione di crisi del costruttore. Le altre tutele sono nella pagina sulle tutele per chi compra dal costruttore.
Cosa succede in caso di fallimento?
In caso di fallimento, oggi liquidazione giudiziale, del costruttore, sono varie le strade che possono essere intraprese dall’acquirente, tutte tendenti a tutelare la propria posizione. La prima riguarda proprio la fideiussione, che può essere escussa (quindi l’acquirente può ottenere il denaro che ha anticipato più gli interessi).
In particolare, tale fideiussione può essere utilizzata a partire dalla data in cui si è verificata la situazione di crisi, sempre che l’acquirente dichiari di voler recedere dal contratto, e di norma prima che il curatore comunichi di voler proseguire il contratto. Ciò vuol dire che l’acquirente, una volta venuto a conoscenza della crisi dell’impresa costruttrice, può decidere di chiudere i rapporti con la stessa e preferire la restituzione di quanto versato in acconto, piuttosto che la prosecuzione dei lavori da parte dell’organo che subentra nel contratto. I tempi sono stretti: è sempre buona norma contattare direttamente il notaio per avere aggiornamenti ed essere certi.
Quale tutela oltre all’escussione della fideiussione?
Se il preliminare è stato trascritto e il promissario acquirente si è impegnato ad acquistare una casa da destinare ad abitazione principale per sé o per i propri familiari stretti, oppure a sede principale della propria impresa, il contratto di norma non si scioglie nonostante l’impresa che lo stava costruendo si trovi in una situazione di crisi.
Quando ciò accade, si apre una procedura molto complessa che vede la partecipazione di alcuni organi giurisdizionali (come il giudice delegato) nonché di altri soggetti (quali ad esempio il curatore) che si occupano di amministrare i beni nonché di subentrare nei contratti di cui era parte il costruttore. L’acquirente che si era impegnato con la stipula di un contratto preliminare di compravendita dal Notaio, dunque, può scegliere di recedere da questo contratto e sfruttare la fideiussione oppure può scegliere di chiederne l’esecuzione.
Come si può chiedere l’esecuzione del preliminare ?
Di regola quando si stipula un contratto preliminare di compravendita di immobile da costruire, ci si obbliga al trasferimento definitivo con un atto definitivo dal Notaio, da stipularsi entro una data determinata. Se il costruttore promittente venditore nel frattempo si trova ad affrontare una situazione di crisi, a causa della quale non può portare a termine la propria costruzione, l’acquirente può chiedere che la vendita definitiva venga stipulata lo stesso.
In questo caso il costruttore viene sostituito nell’atto notarile dal curatore (in passato curatore fallimentare, oggi curatore della liquidazione giudiziale) e l’acquirente ottiene il trasferimento della casa nello stato in cui si trova, pagando il resto del prezzo.
Cosa conviene di più all’acquirente?
Di regola, occorre considerare lo stato della costruzione. Se il costruttore fallisce quando i lavori sono ancora in fase iniziale, di solito non conviene chiederne l’esecuzione e ottenere il trasferimento dell’immobile, ma conviene più ottenere grazie alla fideiussione quanto versato a titolo di acconto. Se, invece, il costruttore fallisce quando la casa si trova in uno stato di costruzione avanzato, residuando solo pochi lavori da ultimare, all’acquirente potrebbe convenire richiederne il trasferimento con atto pubblico notarile da parte del curatore. Il caso è approfondito nella pagina sull’acquisto da un costruttore che fallisce. Per un preventivo sul preliminare si può chiedere ai notai della propria zona: di solito rispondono in poche ore.
Domande frequenti
Cosa succede agli acconti se il costruttore fallisce?
Se c’è la fideiussione, di norma si possono recuperare escutendola, dopo aver dichiarato di voler recedere dal contratto. Senza fideiussione il preliminare è nullo, ma recuperare i soldi diventa molto più difficile.
Il curatore può sciogliere il mio preliminare?
Di norma no, se il preliminare è stato trascritto e la casa era destinata ad abitazione principale vostra o dei vostri familiari stretti.
Conviene recuperare gli acconti o prendere la casa?
Dipende da quanto è avanzata la costruzione: se mancano pochi lavori può convenire comprare dal curatore, se la casa è appena iniziata di solito conviene recuperare gli acconti. È bene chiederlo direttamente al notaio.